
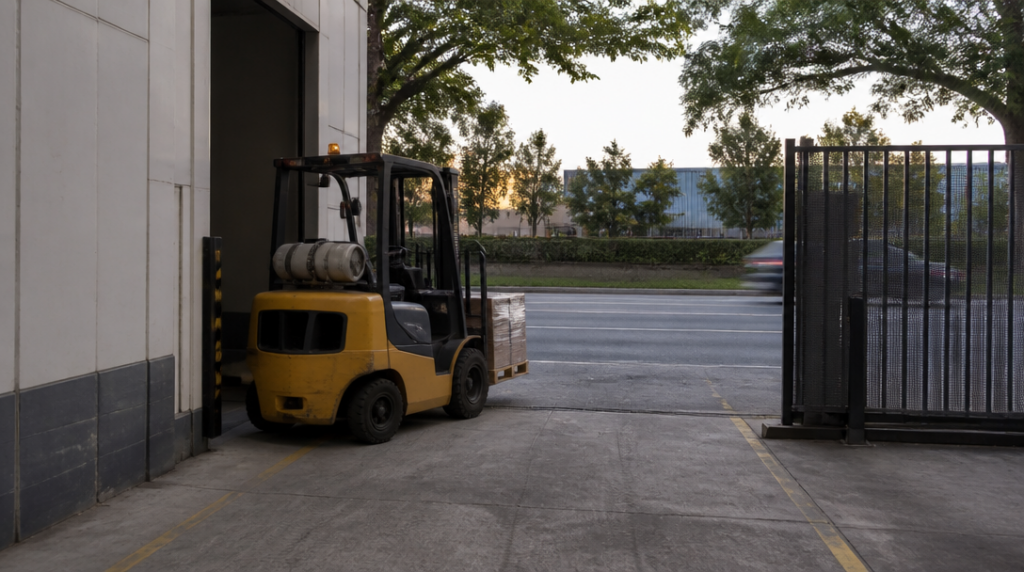
Vysokozdvižný vozík vyjede z haly, přejede přes vjezdovou bránu a zamíří k protější budově. Ještě před chvílí šlo o běžný pohyb po firemním dvoře, teď už může jít o provoz, ke kterému se váže povinné ručení. Stačí, aby se dostal mimo uzavřený areál a splnil zákonné technické limity. V tu chvíli už nestačí říct, že „je to jen ještěrka“.
Od 1. dubna 2024 platí nová pravidla podle zákona č. 30/2024 Sb. Povinné pojištění odpovědnosti se u takového vozíku odvíjí především od jeho konstrukční rychlosti, provozní hmotnosti a místa používání. Zaměstnanecká přezdívka stroje přitom zákon příliš nedojímá.
Rozhodují kilometry, kilogramy a veřejná komunikace
Povinné ručení se týká vozidel s konstrukční rychlostí vyšší než 25 km/h. Druhá hranice je nastavená pro pomalejší, ale těžší stroje: pojištění je povinné také u vozidla s provozní hmotností vyšší než 25 kilogramů, pokud jeho konstrukční rychlost přesahuje 14 km/h.
U vysokozdvižných vozíků tedy není rozhodující jen to, že se pohybují pomalu. Vozík může mít rychlost pod 25 km/h, a přesto do režimu povinného pojištění spadat kvůli své hmotnosti. U běžné techniky pro manipulaci s nákladem se ostatně o nějaké drobné kapesní zařízení obvykle nejedná. Vidlice mohou působit subtilně, celý stroj už méně.
Důležitý je pojem konstrukční rychlost. Nejde o to, jak rychle řidič v konkrétní chvíli jede, ani zda zaměstnavatel nastavil ve skladu bezpečnostní limit. Rozhoduje rychlost, které je vozidlo podle své konstrukce schopné dosáhnout. Vozík omezený v provozu na deset kilometrů za hodinu proto nemusí automaticky vypadnout z povinnosti, pokud jeho konstrukční parametry odpovídají vyšší hranici.
Při posuzování konkrétního stroje má smysl vycházet z jeho technických údajů, nikoli z dojmu při pomalém popojíždění mezi regály. Pohled na tachometr během jedné směny by byl v tomto případě podobně spolehlivý jako odhad nosnosti podle velikosti koleček.
Ve skladu ano, za branou už opatrně
Vysokozdvižný vozík používaný výhradně v uzavřeném areálu mimo veřejný provoz povinné ručení mít nemusí. To se týká například pohybu uvnitř logistického centra, výrobního závodu nebo oploceného firemního dvora, kam nemá přístup běžná veřejnost a který není součástí veřejné pozemní komunikace.
Slovo „výhradně“ tu hraje hlavní roli. Nestačí, že vozík většinou pracuje uvnitř areálu a jen občas vyjede ven. Jakmile opustí uzavřený prostor, například kvůli přejezdu po veřejné pozemní komunikaci, povinnost pojištění vzniká, jestliže splňuje uvedené rychlostní a hmotnostní podmínky.
Takový přejezd může vypadat zcela banálně. Vozík převeze paletu z jedné haly do druhé přes ulici, zajede k nákladnímu autu zaparkovanému mimo areál nebo projede otevřenou branou na místo, kde se pohybují další účastníci provozu. Právě tam se mění právní situace. Nezáleží na tom, že cesta trvá třicet vteřin nebo že řidič jede krokem.
Uzavřený areál také není totéž co jakákoli plocha označená jako soukromá. Rozhodující je, zda jde skutečně o prostor mimo veřejný provoz. Oplocení, kontrolovaný vjezd a omezený přístup jsou praktické indicie, ale při pochybnostech se vyplatí ověřit konkrétní režim místa i technické parametry vozíku. Cedule „Vstup na vlastní nebezpečí“ sama o sobě z firemního dvora právní pevnost neudělá.
Pojištění zařizuje provozovatel, ne člověk za volantem
Povinnost sjednat pojištění má provozovatel vozíku. Není tedy na zaměstnanci, brigádníkovi ani jiném řidiči, který si stroj pouze půjčil, aby před každou jízdou řešil, zda je vozidlo pojištěné. Řidič samozřejmě odpovídá za bezpečné používání podle pracovních a provozních pravidel, samotná povinnost pojištění však leží na provozovateli.
Za provozovatele se v praxi může považovat například firma, která vozík vlastní a používá ho pro svou činnost, případně subjekt, jenž ho dlouhodobě provozuje na základě jiného právního vztahu. U pronájmu proto není rozumné spoléhat jen na ústní ujištění, že „papíry jsou někde v kanceláři“. Smlouva by měla jasně ukazovat, kdo vozík provozuje a kdo zajišťuje pojištění odpovědnosti.
Tohle rozdělení odpovědnosti má praktický důvod. Zaměstnanec se za směnu může vystřídat u několika vozíků, zatímco provozovatel má přehled o tom, kde se stroj používá a zda vyjíždí mimo uzavřený areál. Kdyby se povinnost přesouvala na každého člověka, který si vezme klíčky, vznikl by z běžné manipulační práce administrativní sport.
Provozovatel by měl zkontrolovat nejen samotné pojištění, ale i to, zda odpovídá skutečnému používání vozíku. Jiný režim může nastat u stroje, který se pohybuje pouze v hale, a u stejného typu vozíku, jenž pravidelně přejíždí mezi provozovnami po veřejné cestě. Technické parametry se nemění, mění se prostředí a způsob používání.
Zelenou kartu už při běžné kontrole v Česku nepotřebujete
Od 1. října 2024 se v České republice platnost pojištění ověřuje elektronicky. Při běžné kontrole proto není nutné prokazovat pojištění zelenou kartou. To ale neznamená, že není potřeba mít pojištění skutečně sjednané. Elektronická kontrola odstranila jeden kus papíru, nikoli samotnou povinnost.
U firemní techniky se přesto vyplatí mít údaje o pojištění snadno dohledatelné. Vozík může obsluhovat více lidí, může se přesunout na jiné pracoviště a při škodní události se bude hodit vědět, která smlouva se k němu vztahuje. Praktická evidence bývá méně vzrušující než samotná jízda s paletou, zato ušetří hledání ve složkách ve chvíli, kdy už někdo čeká na odpověď.
Před uvedením vozíku do provozu mimo uzavřený areál je proto potřeba spojit tři informace: konstrukční rychlost, provozní hmotnost a místo používání. Jakmile vozík překročí příslušné limity a vyjede do veřejného provozu, povinné ručení už není volitelný doplněk k výbavě, ale podmínka jeho provozu.



