
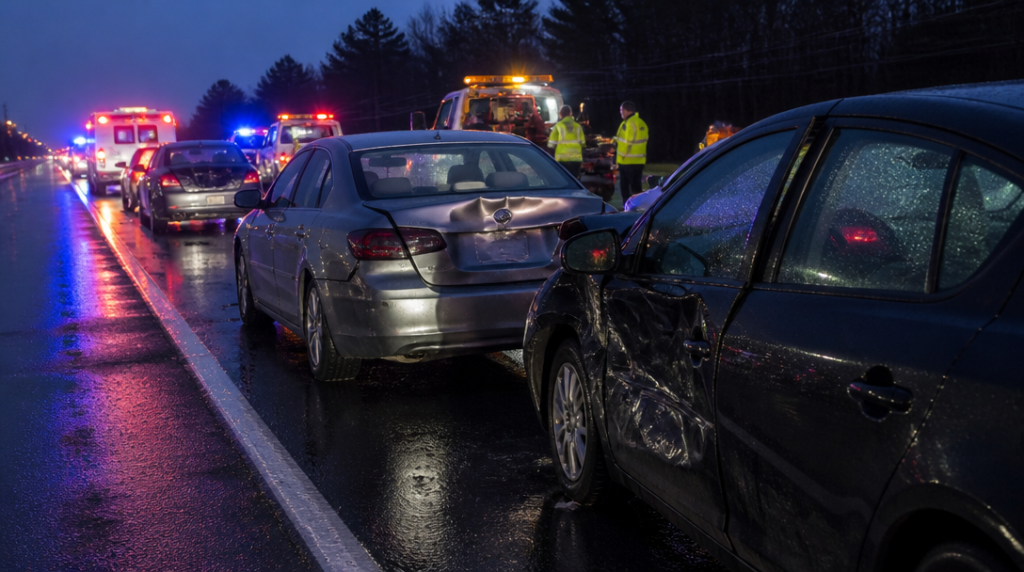
Na jedné straně silnice stojí promáčknuté auto s utrženým nárazníkem. Řidič si oddechne, zavolá pojišťovnu a v hlavě si přepočítává škodu na desítky tisíc korun. O pár kilometrů dál může po jediném nárazu zůstat několik těžce zraněných lidí, zablokovaný tah, poškozená svodidla a řada vozidel, která už z parkoviště sama neodjedou. Stejná pojistka musí zvládnout oba příběhy.
Od 1. října 2024 činí zákonné minimum povinného ručení 50 milionů korun. Částka se uvádí jako limit 50/50 milionů, jenže toto označení může svádět k příliš pohodlnému výkladu. U újmy na zdraví nebo usmrcení jde o 50 milionů korun pro každého poškozeného. U majetkové škody platí 50 milionů na jednu škodní událost bez ohledu na počet poškozených.
To je rozdíl, který se při běžném ťukanci neprojeví. Na místě nehody se řeší hlavně odtah, formulář a fotografie poškozeného blatníku. Teprve u vážné havárie začnou čísla pracovat naplno.
Co přesně limit 50 milionů pokrývá
Před říjnem 2024 bylo zákonné minimum 35 milionů korun. Zvýšení na 50 milionů proto působí jako poměrně výrazný posun, pořád však jde o spodní hranici, nikoli o částku, kterou by pojišťovna automaticky vyplatila při každé nehodě. Skutečná náhrada se odvíjí od rozsahu újmy a od toho, kolik lidí nebo věcí bylo zasaženo.
U zranění je pravidlo pro poškozené příznivější. Každý člověk má vlastní limit 50 milionů korun. Jestliže při jedné nehodě utrpí újmu čtyři lidé, neznamená to, že se mezi ně rozdělí jediných 50 milionů. Limit se posuzuje u každého poškozeného samostatně.
U majetku je situace tvrdší. Celkových 50 milionů korun platí pro jednu škodní událost, i když se do ní zapojí několik aut, svodidla, dopravní zařízení nebo třeba část budovy. Při hromadné nehodě se tedy částka dělí mezi všechny poškozené. Když se v koloně srazí několik drahých vozů, může se pojistný limit zmenšovat rychleji, než by člověk čekal.
Představme si nehodu na dálnici za hustého deště. Jeden vůz dostane smyk, narazí do svodidel a zůstane napříč jízdním pruhem. Do něj postupně narazí další auta. Na místě se vrší rozbité světlomety, sklo křupe pod botami a odtahové vozy odvážejí jeden vůz za druhým. Samotná oprava aut může spolknout miliony. K tomu se přidávají poškozená svodidla a další majetkové nároky.
Padesát milionů tak vypadá velkoryse, dokud nejde o událost s větším počtem poškozených. U několika běžných vozidel bude limit pravděpodobně představovat značnou rezervu. U řetězové nehody s drahými automobily už se z něj stává společný rozpočet, o který se všichni dělí.
Druhou skupinou jsou újmy na zdraví. Ty mohou znamenat dlouhodobou léčbu, rehabilitaci, ztrátu příjmu, náklady na péči nebo změnu bydlení po těžkém úrazu. Výše náhrady se proto nemusí odvíjet jen od účtu za první ošetření. Člověk, který po nehodě nemůže pracovat nebo potřebuje trvalou pomoc, vytváří nárok, který se může řešit po dlouhou dobu.
Česká kancelář pojistitelů v roce 2024 vyplatila z garančního fondu 391 milionů korun za škody způsobené nepojištěnými nebo nezjištěnými řidiči. Tato suma připomíná, že nehody s vysokými náklady nejsou teoretická konstrukce. Rozdíl je v tom, zda má viník platné pojištění, nebo se účet nakonec začne řešit jinou cestou.
Kdy dává smysl sáhnout po vyšším limitu
Pro mnoho řidičů bude zákonné minimum praktickou volbou. Auto používají hlavně na kratší trasy, jezdí opatrně a povinné ručení vnímají jako nutnou ochranu před finančním průšvihem, ne jako pojistku proti každému myslitelnému scénáři. U menších škod limit 50 milionů samozřejmě nebývá problém.
Jiný obrázek se objeví u řidiče, který denně dojíždí po dálnici, často projíždí hustým provozem nebo usedá za volant velkého a těžkého vozu. Větší auto nemusí být příčinou nehody, při kolizi však může způsobit závažnější poškození. Riziko nepředstavuje jen cena vlastního vozidla, ale především to, co se stane ostatním.
Vyšší limit může být rozumný také pro lidi, kteří cestují do zahraničí, vozí další osoby nebo pravidelně jezdí v místech s hustým provozem. Není třeba si představovat filmovou scénu s desítkami aut. Stačí špatně načasované zabrzdění na rychlé silnici a několik poškozených vozů v řadě.
Rozdíl v pojistném mezi zákonným minimem a vyšší variantou bývá potřeba posuzovat v kontextu možné škody. Přesnou částku nelze určit obecně, protože záleží na pojišťovně, vozidle, řidiči i zvoleném rozsahu smlouvy. Samotná cena by ale neměla být jediným měřítkem. Při sjednávání se vyplatí sledovat také výluky, územní platnost, asistenční služby a způsob, jakým pojišťovna řeší jednotlivé nároky.
Pozornost si zaslouží i představa, že limit 50 milionů představuje osobní finanční štít ve všech situacích. Povinné ručení chrání před nároky poškozených, ne před každou ztrátou, kterou řidič utrpí sám. Oprava vlastního auta se z něj běžně nehradí; k tomu slouží jiné pojištění. Stejně tak může záležet na tom, zda řidič neporušil podmínky, za kterých pojištění platí.
Na papíře se tedy 50/50 milionů tváří jako robustní ochrana. Pro jednu vážně zraněnou osobu může být limit vysoký, při několika zraněných se u újmy na zdraví uplatní samostatně pro každého. U majetkové škody však zůstává společný pro všechny poškozené. Právě proto se při výběru nevyplatí zastavit u nejnižší částky jen proto, že splňuje zákon.
Rozhodnutí se odehrává dávno předtím, než na mokrém asfaltu zazní první rána plechu. V klidu u počítače může vyšší limit vypadat jako drobný příplatek. Na krajnici, mezi blikajícími výstražnými světly a lidmi čekajícími na hasiče, už se jeho význam měří úplně jinak.



