
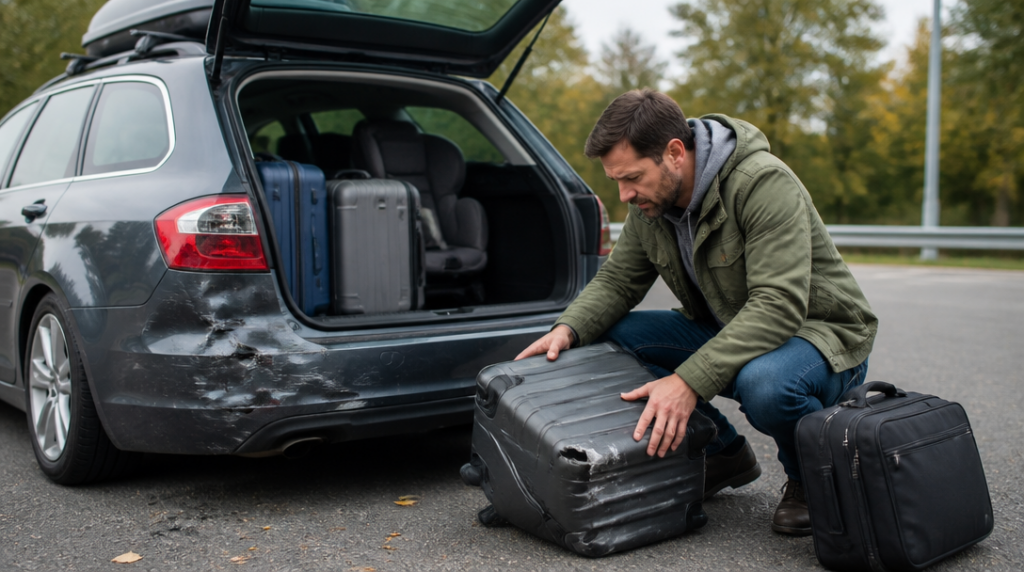
Může mi povinné ručení zaplatit kufr, notebook a dětskou sedačku, když při nehodě skončí zničené v autě?
Na tuhle otázku bych si před několika lety možná odpověděl automaticky ano. Auto je přece pojištěné, ne? Jenže právě tady se často plete ochrana ostatních účastníků provozu s ochranou vlastního majetku. Povinné ručení je nastavené především tak, aby uhradilo škody, které způsobím někomu jinému. Moje vlastní zavazadla do něj automaticky nespadají.
To platí i tehdy, když mám sjednaný vysoký limit. Zákonné minimum povinného ručení v Česku činí od 1. dubna 2024 50 milionů korun pro škody na zdraví i majetku. Je to částka určená pro škody, které provozem vozidla způsobím dalším lidem, nikoli pro kufry, elektroniku nebo sportovní vybavení, jež vezu ve vlastním autě.
Povinné ručení chrání hlavně poškozené
Smyslem povinného ručení je náhrada škody poškozenému. Když například při nepozornosti narazím do cizího vozu, pojišťovna z mého povinného ručení řeší škodu na druhém autě, případně újmu na zdraví. Moje vozidlo ani věci uvnitř tím ale chráněné nejsou. Za jejich poškození při nehodě si bez dalšího pojištění odpovídám sám.
Stejně tak povinné ručení běžně nepomůže při krádeži zavazadel z auta. Když někdo vypáčí dveře a odnese batoh s fotoaparátem, nejde o škodu, kterou by pokrývala základní smlouva k vozidlu. V takové situaci může připadat v úvahu samostatné pojištění domácnosti nebo jiné majetkové pojištění, jenže jeho rozsah se řídí konkrétními podmínkami a místem, kde ke krádeži došlo.
Právě proto existuje pojištění zavazadel jako připojištění k povinnému ručení nebo k havarijnímu pojištění. Nejde tedy o automatickou součást každé smlouvy. Musí být výslovně sjednané a jeho rozsah se mezi pojišťovnami liší.
Rozdíl mezi běžným povinným ručením a touto doplňkovou ochranou je podobný jako rozdíl mezi pojištěným domem a pojištěným vybavením uvnitř. Jedna smlouva může řešit samotnou odpovědnost, druhá věci, které vezu s sebou.
Co může pojištění zavazadel pokrýt
U některých produktů se ochrana vztahuje na odcizení, poškození i zničení zavazadel. Nemusí přitom jít jen o kufry uložené v zavazadlovém prostoru. Do pojištění mohou patřit také nosiče a střešní boxy, tedy vybavení, které bývá při cestování vystavené většímu riziku než věci uvnitř kabiny.
Rozsah se může vztahovat na zavazadla všech osob ve vozidle. To je praktické třeba při rodinné cestě, kdy v autě nevezeme jen vlastní věci, ale také dětské vybavení, tašky ostatních členů domácnosti nebo sportovní výstroj. Při posuzování škody však bude záležet na tom, zda daný předmět odpovídá definici zavazadla v pojistných podmínkách.
U jednoho z běžně nabízených produktů lze zvolit limit od 10 000 do 100 000 korun a sjednat spoluúčast 1 000 korun. Vyšší limit dává smysl ve chvíli, kdy pravidelně vozím dražší elektroniku, lyžařské vybavení nebo několik kufrů najednou. Naopak u auta používaného hlavně na krátké cesty může být rozumnější nižší limit, pokud tomu odpovídá pojistné.
Tady bych byl opatrný hlavně u slova „zavazadla“. Pojišťovna nemusí stejně posuzovat hotovost, šperky, doklady, pracovní techniku nebo věci ponechané přes noc v zaparkovaném autě. Podmínky často řeší také způsob zabezpečení vozidla a to, zda byly cennosti uložené tak, aby nebyly vidět zvenčí.
Rozhoduje také místo a příčina škody
Některé smlouvy platí jen na území České republiky, jiné rozšiřují krytí na Evropu. Při cestě do zahraničí proto nestačí předpokládat, že pojištění funguje stejně jako doma. Rozhoduje územní platnost uvedená ve smlouvě a také konkrétní důvod vzniku škody.
Pojištění může například řešit krádež, poškození nebo zničení věcí při dopravní nehodě. U některých produktů se počítá také s poškozením způsobeným živlem. Praktický rozdíl je značný: jiná pravidla mohou platit pro rozbité zavazadlo po nehodě, jiná pro věci zničené při vichřici a úplně jiná pro batoh ukradený z neuzamčeného auta.
Jedna věta v podmínkách může rozhodnout o tisících korun.
Při sjednávání bych proto nekontroloval jen cenu a maximální limit. Zajímal by mě také seznam pojistných nebezpečí, výluky, způsob výpočtu náhrady a povinnost doložit vlastnictví věcí. U dražší elektroniky nebo sportovního vybavení může být užitečné uchovat účtenky, fotografie a výrobní čísla. Po krádeži se hledají důkazy hůř než ve chvíli, kdy věci ještě leží doma v zásuvce.
Připojištění nemusí zvyšovat bonus za jízdu bez škody
Zajímavým detailem je vztah škody na zavazadlech k bonusu za bezeškodní průběh. U některých produktů pojistná událost z pojištění zavazadel bonus neovlivní. To může být příjemnější než situace, kdy člověk kvůli jedné menší škodě přijde o část slevy na povinném ručení.
Ani tady bych ale nespoléhal na obecné pravidlo. Rozhoduje konkrétní smlouva, způsob připojištění a pravidla dané pojišťovny. Před podpisem se vyplatí zjistit, zda se pojištění zavazadel vede odděleně od povinného ručení a jak se případná škoda promítne do dalších plateb.
U některých pojišťoven lze pojištění zavazadel přidat k povinnému ručení i k havarijnímu pojištění. Tahle možnost se hodí řidičům, kteří nechtějí sjednávat kompletní havarijní pojištění, ale zároveň často vozí v autě věci s vyšší hodnotou. Připojištění pak může vyplnit mezeru mezi základní odpovědností a plnou ochranou vozidla.
Při výběru bych si nejdřív sepsal, co v autě skutečně vozím. U mě by na seznamu nebyly jen kufry, ale také fotoaparát, nabíječky, pracovní notebook a vybavení na víkendové výlety. Když se podobné věci sečtou, částka rychle překročí hranici, kterou člověk odhaduje od stolu.
Teprve potom má smysl porovnávat limity a cenu. Levné připojištění s nízkým limitem může působit uklidňujícím dojmem, ale při větší škodě pokryje jen část skutečné ztráty. Vyšší limit zase nemusí být výhodný pro každého. Rozhodující je poměr mezi hodnotou věcí, četností cest a podmínkami, za kterých pojišťovna plní.
Největší omyl by byl brát pojištění zavazadel jako automatickou součást povinného ručení. Není jí. Jde o samostatně sjednávanou ochranu, která může krýt odcizení, poškození nebo zničení věcí ve vozidle, ale jen v rozsahu napsaném ve smlouvě. A právě tam se ukáže, jestli bude poškozený kufr skutečně pojistnou událostí, nebo jen nepříjemným výdajem na další cestu.



