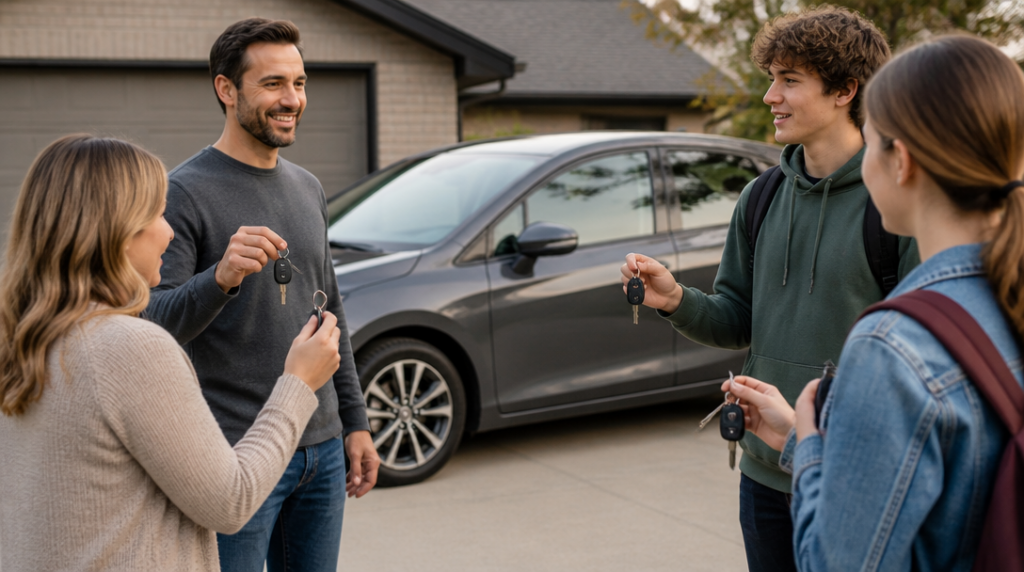
Auto stojí před domem, klíčky si ráno bere partnerka, odpoledne syn a večer třeba soused, kterému jste ho půjčili na stěhování. Nikdo z nich kvůli tomu nemusí uzavírat vlastní povinné ručení. Pojištění se totiž neváže výhradně na člověka za volantem, ale na provoz konkrétního vozidla.
Podle zákona č. 30/2024 Sb., který je účinný od 1. dubna 2024, má povinnost zajistit pojištění odpovědnosti provozovatel vozidla. To je podstatný rozdíl oproti představě, že pojistka „patří“ řidiči. Řidič auto v danou chvíli pouze používá, zatímco provozovatel odpovídá za to, aby vozidlo mělo platné povinné ručení.
Jedno auto tedy může běžně řídit více osob s platným řidičským oprávněním. Pojištění se při jízdě vztahuje na provoz pojištěného auta, i když za volantem nesedí člověk, který smlouvu sjednal. Pojišťovna si zkrátka nevede seznam všech rukou, které kdy otočily klíčkem v zapalování. Kdyby to dělala, rodinné kombi by potřebovalo vlastní kartotéku.
Když řidič s pojištěným autem způsobí škodu někomu jinému, hradí se z povinného ručení tohoto vozidla. Může jít o poškozené auto, plot, dopravní značku nebo újmu na zdraví. Pro poškozeného není rozhodující, zda nehodu způsobil majitel vozu, jeho partnerka, zaměstnanec nebo kamarád, kterému auto na chvíli půjčil. Důležité je, že škoda vznikla při provozu pojištěného vozidla.
To ale neznamená, že povinné ručení zaplatí všechno, co se kolem auta přihodí. Škody na vlastním vozidle nekryje. Když tedy řidič při couvání promáčkne dveře vlastního auta o sloupek, povinné ručení se na opravu jeho vozu nepoužije. Stejně tak neslouží jako univerzální rozpočet na všechny nehody, škrábance a drobné parkovací tragédie, které se začnou objevovat ve chvíli, kdy auto používá více lidí.
Pro pojišťovnu je přesto důležité vědět, kdo s autem pravidelně jezdí. Při sjednání smlouvy může požadovat údaje o řidičích, kteří vozidlo používají. Do ceny se promítá například věk, bydliště nebo řidičská zkušenost dalších osob. Mladý a čerstvě oprávněný řidič může pojistné prodražit, protože pojišťovna jeho jízdu vyhodnotí jako rizikovější než řízení zkušeného motoristy.
To bývá moment, kdy se rodinná debata u kuchyňského stolu začne podobat malému personálnímu auditu. „On s tím jezdí jen občas“ může znamenat jednou za rok, ale také každé pondělí, středu a pátek do školy nebo do práce. Pro cenu pojištění není rozhodující jen to, kdo si auto půjčí náhodou, ale také to, kdo ho používá pravidelně a jaké riziko s sebou přináší.
Pokud se údaje při sjednání změní, je rozumné řešit je s pojišťovnou a nespoléhat na to, že si změny nikdo nevšimne. Pojistná smlouva nestojí na rodinné legendě o tom, že mladší řidič auto skoro nebere. Stojí na informacích, podle kterých pojišťovna stanovuje cenu a podmínky.
Více řidičů se týká také bonusu. Ten se zpravidla eviduje na pojistníka podle jména a rodného čísla. Neznamená to automaticky, že každý další člověk, který autem jezdí, sbírá vlastní bezeškodní historii. Jestliže tedy rodič pojistí vůz na své jméno a syn ho používá několik let bez nehody, bonus se obvykle nepřipisuje automaticky synovi. Při sjednávání dalšího pojištění proto může mít každý z nich jinou výchozí pozici.
Výše slevy závisí na konkrétní pojišťovně a jejích pravidlech. U Directu může bonus dosáhnout až 53 procent. Taková sleva umí s cenou udělat příjemnou věc, ale pořád platí, že se váže především k pojistníkovi, nikoli ke všem členům domácnosti, kteří občas sednou za volant.
Při nehodě je podstatné, aby měl vůz platné pojištění a řidič platné oprávnění k řízení. Zákonné minimum pojistného plnění činí 50 milionů korun za újmu na zdraví a dalších 50 milionů korun za majetkovou škodu. Nejde o částky, které by řidič běžně řešil při odřeném nárazníku u supermarketu, ale při vážné nehodě mohou rozhodovat o tom, zda finanční následky nepřerostou možnosti všech zúčastněných.
Od 1. října 2024 se v České republice platnost pojištění ověřuje elektronicky, takže zelenou kartu není nutné vozit s sebou. To neznamená, že lze vyrazit bez pojištění a doufat, že elektronika zrovna drží dovolenou. Vozidlo musí být pojištěné tak jako dřív, jen kontrola už nemusí stát na papírovém dokladu v přihrádce.
Jestli auto používá více lidí, vyplatí se mít jasno v tom, kdo je provozovatelem, kdo je pojistníkem a kdo s vozem pravidelně jezdí. Nejde o slovíčkaření pro milovníky formulářů. Tyto role mohou ovlivnit cenu pojištění, evidenci bonusu i to, jak bude pojišťovna posuzovat údaje uvedené ve smlouvě. Samotná skutečnost, že se u volantu střídá více řidičů, ale povinné ručení neruší ani nevyžaduje samostatnou pojistku pro každého z nich.