
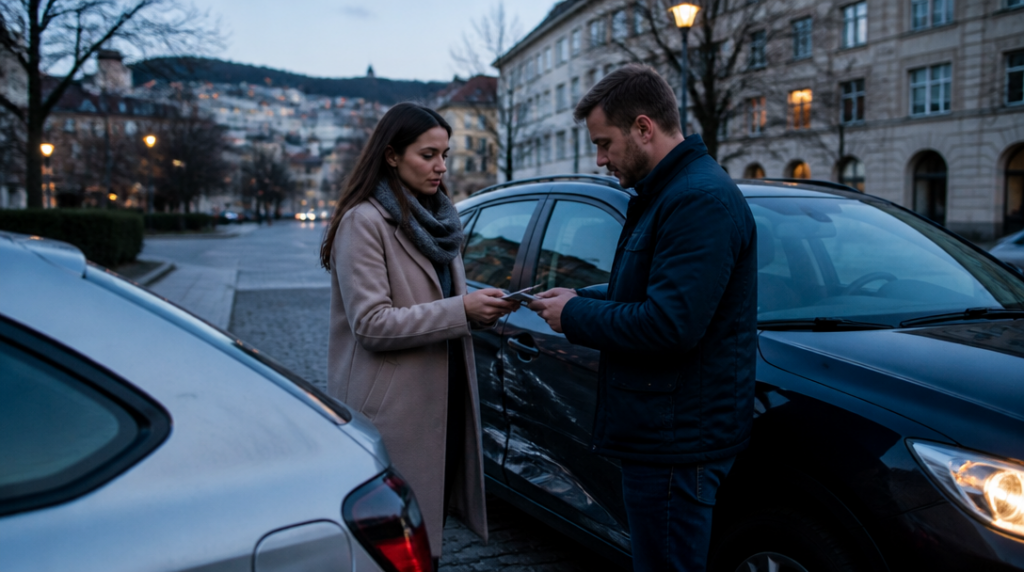
Petr couval z úzkého dvora a při tom odřel sousedovo auto. Nic dramatického, jen promáčknuté dveře a prasklý kryt světla. Když si oba řidiči vyměnili údaje, Petr si oddechl: měl přece povinné ručení. O několik týdnů později mu však přišel dopis od pojišťovny. Ta škodu sousedovi uhradila, po Petrovi ale chtěla peníze zpět, protože při nehodě odmítl dechovou zkoušku.
Právě tady se často plete několik různých věcí dohromady. Povinné ručení má chránit především poškozené osoby, ne fungovat jako univerzální pojistka na všechno, co se kolem auta přihodí. Zákon proto některé újmy z krytí vylučuje a v jiných případech umožňuje pojišťovně vymáhat vyplacené peníze po viníkovi.
Zákon počítá se sedmi výlukami
Aktuální pravidla stanoví zákon č. 30/2024 Sb., účinný od 1. dubna 2024. Jeho § 22 obsahuje sedm zákonných výluk. Nejde tedy jen o drobná omezení napsaná někde na konci pojistných podmínek, ale o situace, kdy se povinné ručení podle zákona nepoužije.
První skupina se týká samotného řidiče, který nehodu způsobil. Povinné ručení nekryje jeho újmu, pokud vznikla nebo se zvětšila okolnostmi, které se mu přičítají. Jestliže si viník při vlastní nehodě zlomí ruku, nemůže čekat, že jeho povinné ručení zaplatí léčbu stejně jako škodu na cizím vozidle. K tomu slouží jiné druhy pojištění, například úrazové nebo havarijní pojištění podle konkrétní situace.
Podobně pojištění nekryje škodu na vozidle viníka ani na věcech, které v něm přepravoval. Řidič, který vlastní chybou nabourá do svodidel, tedy nemůže z povinného ručení žádat peníze na opravu svého auta. Výjimku tvoří věci, které měla přepravovaná osoba na sobě nebo u sebe. Když tedy spolujezdec při nehodě přijde o brýle, telefon držený v ruce nebo oblečení, posuzuje se jeho újma jinak než škoda na zavazadle uloženém v kufru.
Tohle rozlišení může působit puntičkářsky, ale v praxi rozhodují právě takové detaily. Telefon položený na sedadle a telefon sevřený v ruce nemusí mít z pohledu náhrady škody stejnou pozici.
Náklad, závodní trať a mimořádné události
Samostatnou výlukou je újma vzniklá při manipulaci s nákladem stojícího vozidla. Představte si dodávku zaparkovanou u domu. Řidič při vykládání skříně nešikovně upustí těžký předmět na cizí nohu nebo poškodí zaparkované kolo. Nejde o běžný provoz vozidla v dopravním smyslu, ale o manipulaci s nákladem. Právě proto se na takovou situaci povinné ručení nemusí vztahovat.
Jiný režim platí pro motorsport. Škody vzniklé při účasti na motoristických závodech a obdobných soutěžích nejsou běžným provozem, proti jehož rizikům je povinné ručení nastavené. Na závodní trati se počítá s rychlostí, předjížděním na hraně i s rizikem poškození techniky. Náhradu proto nelze automaticky hledat v pojištění určeném pro silniční provoz.
Zákon řeší také mimořádné situace, při nichž provoz vozidla přímo souvisí s teroristickým činem nebo válečnou událostí. Újmy vzniklé za těchto okolností povinné ručení nekryje. Neznamená to, že každá nehoda v době politického napětí spadne do této výluky. Rozhodující je přímá souvislost provozu vozidla s konkrétní událostí, ne pouhá existence mimořádné situace v okolí.
Poškozený dostane peníze, viník může platit později
Nejtvrdší dopad mívají případy, kdy pojišťovna poškozenému zaplatí, ale následně se obrátí na viníka. Tomuto kroku se říká regresní nárok. Pro poškozeného je podstatné, že se k náhradě škody vůbec dostane. Pro viníka může přijít druhý účet, často v době, kdy už považoval nehodu za uzavřenou.
Pojišťovna může vyplacené plnění požadovat zpět například tehdy, když řidič usedl za volant pod vlivem alkoholu nebo drog. Stejně tak může postupovat při jízdě bez řidičského oprávnění, během zákazu řízení, po opuštění místa nehody nebo v situaci, kdy řidič odmítl zkoušku na alkohol či jiné návykové látky.
Rozdíl mezi výlukou a regresním nárokem je praktický. U výluky se daná újma z povinného ručení vůbec nekryje. U regresu pojišťovna často nejprve poskytne náhradu poškozenému a teprve potom peníze vymáhá po osobě, která porušila své povinnosti. Řidič tak nemusí pocítit problém při samotném vyřizování nehody, ale až ve chvíli, kdy mu dorazí výzva k úhradě.
Výše částky se může odvíjet od rozsahu škody a od konkrétního právního důvodu. U menší nehody může jít o opravu karoserie, u vážné srážky o náklady na léčbu, dlouhodobé odškodnění nebo škodu na majetku více lidí. Alkohol za volantem proto není jen otázkou pokuty a bodů. Může zasáhnout i osobní majetek řidiče.
Co si hlídat po nehodě
První chybou bývá snaha situaci zlehčit. Řidič po drobném ťuknutí odjede, protože nechce čekat na policii, nebo odmítne dechovou zkoušku v přesvědčení, že přece nic nepil. Jenže právě opuštění místa nehody a odmítnutí zkoušky patří mezi okolnosti, které mohou vést k vymáhání peněz zpět.
Druhou chybou je představa, že když má auto platné povinné ručení, pojišťovna zaplatí každou škodu spojenou s jeho pohybem. Nezaplatí vlastní rozbitý vůz, ztracené věci v kufru ani újmu řidiče, který nehodu způsobil. Zvláštní pozornost vyžaduje také nakládání a vykládání, protože stojící vozidlo a manipulace s nákladem nejsou totéž jako jízda.
Po nehodě se vyplatí zajistit údaje o účastnících, pořídit fotografie a popsat průběh události bez domněnek a dodatečných úprav. Pokud došlo ke zranění, sporu o průběh nehody nebo podezření na alkohol, není rozumné spoléhat na rychlé ústní vysvětlení. Jedna věta pronesená ve stresu může později působit jinak než přesný záznam situace.
Petr z úvodu nakonec nemusel hradit celou opravu sousedova auta ze svého okamžitě. Pojišťovna škodu zaplatila, protože soused byl poškozený. Petr však musel řešit vlastní odpovědnost za odmítnutí zkoušky, a to už s jeho povinným ručením nesouviselo tak, jak si původně představoval.



